Un legado que permanece
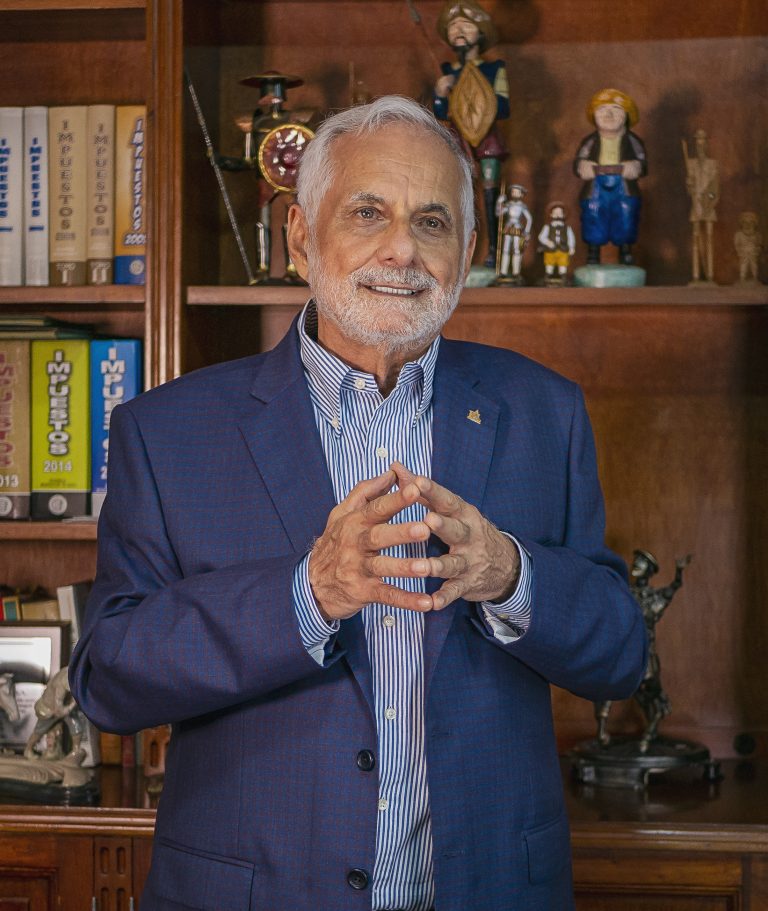
A un mes de la partida de Tulio Restrepo, rendimos homenaje a su vida, a su trayectoria y a la huella invaluable que dejó en nuestra organización y en quienes tuvimos el privilegio de conocerlo. Tulio vive en nuestra memoria, en su ejemplo y en el legado que nos inspira a seguir adelante.
Hoy lo recordamos con profundo cariño y gratitud.
Actualidad tributaria: cambios clave para
contribuyentes y empresas
En esta edición presentamos las principales novedades tributarias de agosto de 2026, con especial atención a los cambios adoptados por la DIAN y el Distrito de Santiago de Cali en materia de procedimientos, sanciones, información tributaria, IVA, nómina electrónica y obligaciones formales. Nuestro propósito es destacar, de manera práctica y concreta, los aspectos que requieren atención inmediata por parte de empresarios y contribuyentes.
DIAN suspende términos administrativos en varias seccionales por situación de fuerza mayor
La DIAN, mediante la Resolución 012017 de 2026, suspendió los términos de los procesos y actuaciones administrativas en materia tributaria, aduanera y cambiaria de varias direcciones seccionales, entre ellas Cali, Palmira, Tuluá, Pereira, Armenia, Manizales, Popayán, Quibdó y Buenaventura.
La suspensión opera entre el 13 y el 25 de agosto de 2026, inclusive, y los términos se reanudarán el 26 de agosto de 2026 por el tiempo que faltaba al inicio de la suspensión. La medida también cubre los días 10, 11 y 12 de agosto, debido a la configuración de un evento de fuerza mayor asociado a la declaratoria de Desastre de Carácter Nacional prevista en el Decreto 1171 de 2026.
Es importante señalar que esta suspensión no modifica los vencimientos generales para presentar declaraciones, pagar impuestos ni cumplir obligaciones tributarias formales o sustanciales fijadas por normas de carácter general.
Adicionalmente, las autorizaciones de numeración de facturación que venzan entre agosto y octubre de 2026 podrán seguir utilizándose hasta el 1 de noviembre de 2026, sin trámite adicional, para contribuyentes domiciliados en las seccionales cobijadas.
Los contribuyentes deberán distinguir entre la suspensión de términos de actuaciones administrativas y los vencimientos generales de obligaciones tributarias, que continúan vigentes mientras no se expida una norma que disponga su ampliación.
Cali modifica las reglas y los plazos para presentar medios magnéticos del año gravable 2025
El Distrito de Santiago de Cali expidió la Resolución 4131.040.21.1.0693 del 9 de julio de 2026, mediante la cual modificó la Resolución 4131.040.21.1.1203 de 2024, que regula la información tributaria en medios magnéticos correspondiente al año gravable 2025.
La resolución introduce ajustes en los sujetos obligados, contenido de los reportes y especificaciones técnicas. Entre otros cambios, los contribuyentes de ICA con ingresos brutos iguales o superiores a 3.500 UVT deberán revisar las nuevas condiciones para reportar ingresos obtenidos en Cali y operaciones con terceros. También se precisan las reglas sobre ingresos recibidos para terceros, se modifican los reportes de las curadurías urbanas y se elimina la obligación previamente establecida para la Registraduría Nacional del Estado Civil.
Uno de los cambios más relevantes es la ampliación de los vencimientos: la presentación comenzará el 14 de septiembre de 2026, para NIT terminados en 1, y finalizará el 5 de octubre de 2026, para los terminados en 0.
Los obligados a presentar medios magnéticos en Cali deberán revisar nuevamente sus reportes y aplicar las especificaciones técnicas y fechas modificadas, aun cuando ya los hubieran preparado conforme a la regulación inicialmente expedida.
Cali expide un nuevo Estatuto Tributario Distrital
El Concejo de Santiago de Cali expidió el Acuerdo 0643 del 30 de julio de 2026, mediante el cual adopta una nueva regulación sustantiva tributaria, sancionatoria y de procedimiento para los tributos distritales. El Acuerdo fue publicado en el Boletín Oficial No. 124 del 12 de agosto de 2026.
La nueva regulación compila y actualiza el régimen tributario de Cali e incorpora modificaciones en impuestos como Predial e Industria y Comercio (ICA), así como en materia de sanciones, beneficios e incentivos tributarios. Entre los cambios destacados se encuentra la reducción de la sanción por no declarar ICA, además de ajustes orientados a disminuir la carga tributaria de determinados predios y simplificar trámites sujetos al pago de estampillas.
El Acuerdo también incorpora instrumentos como Obras por Impuestos e incentivos dirigidos a promover inversión y desarrollo empresarial en el Distrito.
Empresarios y contribuyentes de Cali deberán revisar las nuevas disposiciones aplicables a sus obligaciones distritales, especialmente en materia de ICA, Predial, sanciones, beneficios y procedimientos tributarios, teniendo en cuenta la vigencia particular de cada modificación.
DIAN aclara el tratamiento de los intereses de vivienda frente al componente inflacionario
Mediante el Concepto 009067, interno 827, del 29 de mayo de 2026, la DIAN precisó cómo debe aplicarse la deducción por intereses pagados en créditos para adquisición de vivienda frente al cálculo del componente inflacionario de los rendimientos financieros.
La DIAN señaló que la deducción prevista en el artículo 119 del Estatuto Tributario no debe restarse de los rendimientos financieros antes de calcular el componente inflacionario no gravado del artículo 38 del mismo Estatuto. Esto se debe a que los intereses de vivienda tienen una regulación especial y autónoma, desarrollada en los artículos 1.2.1.20.3 y 1.2.1.20.4 del Decreto 1625 de 2016.
En consecuencia, estos intereses no se consideran costos o gastos financieros ordinarios vinculados directamente con la generación de rendimientos financieros. La deducción por intereses de vivienda se aplica de manera independiente dentro de la cédula general, sujeta a sus propios requisitos y límites, mientras que el componente inflacionario se determina sobre los rendimientos financieros conforme a sus reglas específicas.
Para las personas naturales, esta precisión evita que la deducción por intereses de vivienda reduzca la base utilizada para calcular el componente inflacionario no gravado, permitiendo aplicar ambos tratamientos de manera independiente cuando se cumplan sus respectivos requisitos.
DIAN precisa que el per saltum no impide la actualización de sanciones tributarias
Mediante el Concepto 009426, interno 839, de 2026, la DIAN precisó que la actualización de las sanciones tributarias prevista en el artículo 867-1 del Estatuto Tributario también procede cuando el contribuyente acude al mecanismo de per saltum.
La Administración señaló que el artículo 867-1 del Estatuto Tributario no establece excepciones a la actualización de sanciones por el hecho de que el contribuyente prescinda del recurso de reconsideración y acuda directamente ante la jurisdicción de lo contencioso administrativo, cuando se cumplan los requisitos legales para ello.
En consecuencia, la utilización del per saltum no excluye ni suspende la actualización de la sanción impuesta por la Administración Tributaria. La actualización deberá efectuarse conforme a las reglas generales establecidas en el Estatuto Tributario.
La DIAN indicó, además, que dicha actualización se aplica a partir del 1 de enero siguiente a la fecha en que haya quedado en firme en la vía administrativa el acto que impuso la sanción.
Los contribuyentes que opten por acudir directamente a la jurisdicción mediante el per saltum deben considerar que esta decisión no elimina la actualización del valor de las sanciones, por lo que este efecto económico deberá tenerse en cuenta durante la controversia tributaria.
DIAN precisa el alcance de la exclusión de IVA para bienes y servicios certificados por la UPME
Mediante el Concepto 008537, interno 788, de 2026, la DIAN precisó el alcance de la exclusión del IVA prevista en el artículo 12 de la Ley 1715 de 2014 para bienes y servicios destinados a proyectos de Fuentes No Convencionales de Energía (FNCE) o Gestión Eficiente de la Energía (GEE).
La exclusión procede únicamente respecto de los bienes y servicios que cumplan los requisitos legales y reglamentarios, estén incluidos en la lista adoptada por la UPME y cuenten con la respectiva certificación de dicha entidad.
Así, cuando un servicio integral de ingeniería, construcción, montaje o puesta en operación esté expresamente comprendido en la certificación UPME y corresponda a un servicio incluido en la lista aplicable, podrá facturarse como excluido del IVA. En este caso, tampoco habría lugar a liquidar IVA sobre la utilidad asociada al servicio certificado.
Por el contrario, si la certificación únicamente ampara determinados bienes o servicios individualizados, la exclusión no puede extenderse a conceptos adicionales. Cuando se trate de construcción de bienes inmuebles, deberá aplicarse la regla del artículo 1.3.1.7.9 del Decreto 1625 de 2016, según la cual el IVA se determina sobre los honorarios o la utilidad del constructor.
La certificación de la UPME resulta determinante para establecer el alcance de la exclusión: únicamente los bienes y servicios expresamente certificados pueden recibir este tratamiento.
DIAN aclara cuándo los movimientos de cuenta pueden servir como soporte fiscal sin DSNO
Mediante el Concepto 009925, interno 879, de 2026, la DIAN precisó que un documento expedido por una entidad financiera bajo la denominación “Movimientos de cuenta de ahorro-corriente” o una expresión similar puede cumplir materialmente la función de un extracto bancario para efectos tributarios.
La DIAN señaló que la validez del documento no depende exclusivamente de que lleve el título “extracto bancario”, sino de que sea emitido por una entidad financiera vigilada y contenga información suficiente para verificar de forma clara los movimientos, cobros, cargos y demás condiciones asociadas a la respectiva cuenta.
En consecuencia, cuando el documento permita acreditar adecuadamente la operación y cumpla materialmente la finalidad propia del extracto bancario, podrá utilizarse como soporte fiscal de la transacción, aun cuando tenga una denominación diferente.
En estos casos, el contribuyente no estaría obligado a generar un Documento Soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura de venta o documento equivalente –DSNO–, siempre que el documento expedido por la entidad financiera cumpla los requisitos que permiten soportar fiscalmente la operación.
La DIAN privilegia el contenido y la capacidad probatoria del documento sobre su denominación formal. Por ello, antes de generar un DSNO, conviene verificar si el documento expedido por la entidad financiera ya constituye soporte suficiente de la operación.
DIAN aclara efectos de la transmisión extemporánea de la nómina electrónica
Mediante el Concepto 010193, interno 831, de 2026, la DIAN precisó que la transmisión extemporánea del Documento Soporte de Pago de Nómina Electrónica no implica, por sí sola, la pérdida del reconocimiento fiscal de los costos y deducciones laborales.
De acuerdo con la DIAN, incluso cuando la transmisión del documento soporte se realice después de la presentación de la declaración de renta, los pagos laborales podrán ser aceptados fiscalmente siempre que el contribuyente acredite la existencia de la relación laboral o legal y reglamentaria, demuestre la realización efectiva del pago o abono en cuenta y cumpla los demás requisitos sustanciales exigidos para la procedencia del costo o deducción.
En consecuencia, la extemporaneidad en la transmisión del documento electrónico no desconoce automáticamente la realidad económica de la
operación ni impide el reconocimiento fiscal del gasto laboral, siempre que este se encuentre debidamente probado y cumpla las condiciones previstas en la normativa tributaria.
Los contribuyentes que hayan transmitido extemporáneamente la nómina electrónica deberán conservar los soportes que acrediten la relación laboral, el pago o abono en cuenta y los demás requisitos de procedencia, pues estos serán determinantes para sustentar fiscalmente el costo o la deducción.
Gracias por acompañarnos en esta edición de nuestro boletín. Los invitamos a seguir conectados con Restrepo & Londoño – SMARTAX a través de nuestras plataformas digitales y nuestro canal de WhatsApp, donde compartimos oportunamente novedades tributarias, contables y legales de interés para empresarios y contribuyentes.
Manténganse informados y sigan de cerca las principales novedades que pueden impactar sus obligaciones y decisiones empresariales.