Boletín SMARTAX | Octubre 2026
30 años de trayectoria, conocimiento y confianza.
En esta edición de nuestro Boletín SMARTAX compartimos las principales novedades tributarias y legales que impactan el entorno empresarial, con información relevante para una toma de decisiones oportuna.
Este mes es especialmente significativo para nosotros, pues el próximo 31 de octubre celebramos 30 años de trayectoria, acompañando a nuestros clientes con conocimiento, compromiso y confianza.
Gracias por ser parte de nuestra historia y permitirnos seguir creciendo juntos.
DIAN reconoce intereses cuando compensa
indebidamente un saldo a favor
Mediante el Concepto 012009-1128 de 2026, la DIAN precisó que, cuando la Administración realiza una compensación improcedente de un saldo a favor solicitado en devolución, el contribuyente tiene derecho al reconocimiento de intereses corrientes, conforme al artículo 863 del Estatuto Tributario.
La DIAN explicó que una compensación improcedente produce efectos similares a la negativa de una solicitud de devolución, pues impide que el contribuyente reciba los recursos a los que tiene derecho y mantiene dichos valores en poder de la Administración.
En consecuencia, los intereses corrientes se causan desde la notificación del acto administrativo que ordenó la compensación improcedente hasta la ejecutoria de la providencia que reconoce el derecho a la devolución.
Por su parte, cuando el saldo a favor ha sido objeto de discusión, los intereses moratorios se causan desde el día siguiente a la ejecutoria del acto administrativo que reconoce o confirma, total o parcialmente, el derecho a la devolución y hasta la fecha del pago efectivo.
Este pronunciamiento resulta relevante para los contribuyentes cuyos saldos a favor hayan sido compensados indebidamente, pues reconoce el derecho a recibir intereses por el tiempo durante el cual no pudieron disponer de sus recursos, diferenciando los periodos de causación de intereses corrientes y moratorios.
DIAN enviará reportes mensuales de facturación electrónica a los contribuyentes
La Dirección de Impuestos y Aduanas Nacionales (DIAN) informó que los facturadores electrónicos recibirán mensualmente un reporte con información sobre los documentos electrónicos generados y recibidos, con el propósito de facilitar el seguimiento y la revisión de sus operaciones.
El reporte incluirá información sobre facturas electrónicas de venta, notas crédito y débito, documentos equivalentes, documentos soporte y nómina electrónica. Presentará cantidades, valores e indicadores que permitirán conocer el comportamiento de las operaciones registradas en el sistema de la DIAN.
Esta herramienta permitirá a las empresas contrastar la información reportada con sus registros contables,
hacer seguimiento a las compras y ventas, identificar posibles errores de diligenciamiento y detectar documentos que no correspondan a operaciones efectivamente realizadas.
La DIAN aclaró que el reporte tiene carácter exclusivamente informativo, no constituye un requerimiento oficial ni exige respuesta por parte del contribuyente. Los reportes anteriores y el detalle de los documentos también podrán consultarse en el Sistema de Factura Electrónica de la entidad.
Este reporte representa una herramienta de apoyo para fortalecer los controles internos y la conciliación de la información tributaria. Se recomienda a las empresas revisar periódicamente los datos recibidos y verificar oportunamente las diferencias frente a sus registros contables y fiscales.
hacer seguimiento a las compras y ventas, identificar posibles errores de diligenciamiento y detectar documentos que no correspondan a operaciones efectivamente realizadas.
La DIAN aclaró que el reporte tiene carácter exclusivamente informativo, no constituye un requerimiento oficial ni exige respuesta por parte del contribuyente. Los reportes anteriores y el detalle de los documentos también podrán consultarse en el Sistema de Factura Electrónica de la entidad.
Este reporte representa una herramienta de apoyo para fortalecer los controles internos y la conciliación de la información tributaria. Se recomienda a las empresas revisar periódicamente los datos recibidos y verificar oportunamente las diferencias frente a sus registros contables y fiscales.
Decreto 1413 de 2026: incentivos tributarios para inversiones en municipios afectados por el sismo
El Gobierno Nacional, mediante el Decreto Legislativo 1413 de 2026, estableció incentivos tributarios transitorios para promover nuevas inversiones destinadas a la reconstrucción y reactivación económica de los municipios afectados por el sismo del 10 de agosto de 2026.
- Beneficiarios: podrán acceder personas naturales y jurídicas, residentes o no residentes, contribuyentes del impuesto sobre la renta, que realicen inversiones nuevas y adicionales en los municipios beneficiados. Los proyectos deberán generar empleo directo, obtener la calificación del Ministerio de Comercio, Industria y Turismo y contar con trazabilidad contable y fiscal.
- Inversión mínima: los montos exigidos dependen del sector: turismo, 950.000 UVT; agroindustria y construcción, 1.100.000 UVT; e industria manufacturera y servicios, 2.350.000 UVT. Para construcción, únicamente aplican las inversiones de reconstrucción e infraestructura autorizadas.
- Beneficios tributarios: durante 2026 y 2027 se establece una tarifa especial del impuesto sobre la renta del 20%, aplicable exclusivamente a la renta líquida gravable del proyecto calificado. Esta podrá reducirse un punto porcentual por cada 250 empleos directos nuevos acreditados, hasta una tarifa mínima del 15%.
Adicionalmente, se permite una depreciación fiscal acelerada del 50% anual para activos productivos vinculados al proyecto y puestos en servicio durante 2026 y 2027, así como una exención de IVA hasta el 31 de diciembre de 2027 para determinadas importaciones indispensables sin producción nacional equivalente.
- Plazos y condiciones: los proyectos deberán iniciar dentro de los doce meses siguientes a la declaratoria de emergencia y podrán ejecutar la inversión hasta en tres años gravables desde su calificación. Los beneficios no podrán acumularse con otros de la misma naturaleza sobre el mismo hecho económico.
Este régimen representa una oportunidad para las empresas que proyecten nuevas inversiones en los municipios beneficiados. No obstante, su aplicación exige cumplir los requisitos legales, acreditar las inversiones y empleos comprometidos y respetar los plazos establecidos. El incumplimiento puede dar lugar a la recuperación de los beneficios utilizados y a la imposición de las sanciones correspondientes.
DIAN modifica su doctrina sobre la devolución de retenciones indebidas del impuesto de timbre
Mediante el Concepto 012925-1204 de 2026, la DIAN reconsideró su doctrina sobre la devolución de retenciones del impuesto de timbre practicadas en exceso o indebidamente, reconociendo la posibilidad de que quien soportó económicamente la retención solicite directamente su devolución ante la Administración Tributaria, bajo determinadas condiciones.
- Solicitud al agente retenedor: el contribuyente afectado deberá solicitar inicialmente, por escrito, el reintegro de los valores a quien practicó la retención, adjuntando las pruebas correspondientes. El agente retenedor continúa siendo el primer responsable de verificar su procedencia y efectuar la devolución.
- Devolución ante la DIAN: cuando el agente retenedor niegue el reintegro, no responda la solicitud o el mecanismo resulte materialmente imposible o insuficiente, el afectado podrá acudir directamente a la DIAN, conforme al procedimiento previsto en el artículo 850 del Estatuto Tributario.
- Requisitos y soportes: será necesario acreditar la retención practicada, su declaración o consignación, la operación que la originó y la solicitud previa presentada al agente retenedor, así como demostrar la negativa, imposibilidad o falta de reintegro.
- Verificación de procedencia: la devolución no será automática. La DIAN deberá evaluar las circunstancias particulares, la suficiencia de los soportes, la oportunidad de la solicitud y que no exista una doble recuperación de los mismos valores.
Este pronunciamiento representa un cambio importante frente a la doctrina anterior, pues reconoce una vía excepcional de devolución directamente ante la DIAN para quienes hayan soportado retenciones indebidas o en exceso, cuando no sea posible obtener su reintegro a través del agente retenedor y se acrediten los requisitos legales.
Cierre Fiscal 2026 | Decisiones de hoy IMPACTO EN 2027
Balance, estrategia y perspectivas para anticiparse.
El cierre de año es un momento clave para revisar las decisiones tomadas, identificar asuntos pendientes y anticipar los efectos tributarios, jurídicos y empresariales que pueden proyectarse hacia el siguiente período.
Por eso, en esta nueva edición de nuestro tradicional Seminario de Cierre Fiscal, reuniremos a especialistas de diferentes áreas para analizar de manera práctica los principales temas que marcaron el 2026 y aquellos que deberán tenerse en cuenta para afrontar el 2027.
Un espacio diseñado para directivos, contadores, asesores y empresarios que buscan fortalecer su toma de decisiones, anticipar riesgos y prepararse para los retos del próximo año.
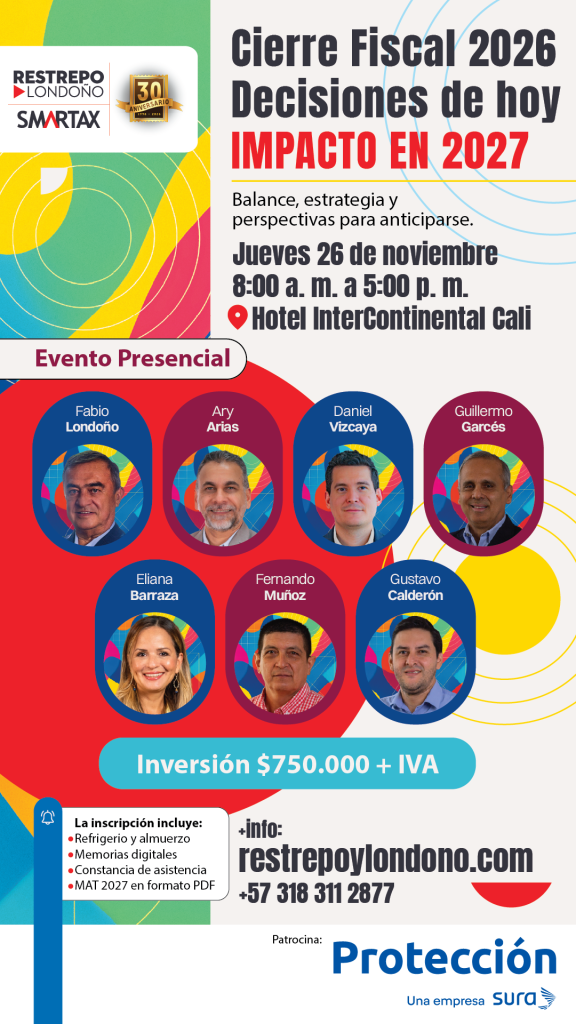
Datos claves
💻 Modalidad: Presencial
📆 Fecha: jueves 26 de noviembre de 2026
🕘 Hora: 8:00 a.m. – 5:00 p.m.
🏨 Lugar: Hotel Intercontinental Cali.
🔗 Incluye: Refrigerio y almuerzo durante la jornada presencial, Memorias digitales, Constancia de asistencia, MAT 2027 en formato PDF y Participación en la Actualización Tributaria Virtual de febrero de 2027.
Inversión: $750.000 + IVA
Recuerda, este es un evento presencial
¡con cupos limitados!
DIAN aclara que la repatriación de activos del exterior no reduce el impuesto de normalización tributaria de 2026
Mediante el Concepto 12667-1186 de 2026, la DIAN precisó que la repatriación e inversión en Colombia de activos omitidos en el exterior no permite reducir en un 50% la base gravable del impuesto de normalización tributaria correspondiente al año 2026.
La DIAN explicó que el beneficio establecido en el parágrafo 5 del artículo 2 de la Ley 2155 de 2021 era aplicable exclusivamente al impuesto de normalización tributaria de 2022 y exigía repatriar los recursos antes del 31 de diciembre de ese año. Por tanto, su vigencia se agotó y no puede extenderse automáticamente a periodos posteriores.
Por su parte, el Decreto Legislativo 240 de 2026 estableció las reglas específicas para determinar la base gravable del impuesto de normalización de ese año, sin contemplar reducciones por repatriación de activos ni hacer referencia al beneficio anterior.
En consecuencia, los contribuyentes que repatríen e inviertan en Colombia activos omitidos en el exterior no podrán aplicar la reducción del 50% en la base gravable del impuesto de normalización de 2026.
No obstante, la DIAN recordó que, conforme al artículo 11 del Decreto Legislativo 240 de 2026, el incremento patrimonial derivado de la normalización no genera renta gravable por comparación patrimonial ni renta líquida gravable por los activos omitidos o subvalorados o los pasivos inexistentes, tanto en el año de declaración como en los anteriores.
Este pronunciamiento es relevante para los contribuyentes que se acogieron al impuesto de normalización tributaria de 2026, pues aclara que la repatriación de activos no otorga beneficios adicionales sobre la base gravable. Por ello, resulta fundamental verificar las disposiciones específicas del régimen aplicable y evitar la utilización de beneficios establecidos para periodos anteriores.
DIAN aclara que la venta de un lote tras demoler una vivienda no permite aplicar el beneficio del artículo 44 del Estatuto Tributario
Mediante el Concepto 013001-1256 de 2026, la DIAN precisó que el beneficio tributario previsto en el artículo 44 del Estatuto Tributario no resulta aplicable cuando una casa o apartamento de habitación ha sido demolido y el inmueble se vende posteriormente como lote.
- Condiciones del beneficio: el artículo 44 del Estatuto Tributario permite tratar una parte de la utilidad obtenida en la venta de la casa o
apartamento de habitación del contribuyente como ingreso no constitutivo de renta ni ganancia ocasional, de acuerdo con los porcentajes y condiciones establecidos en la norma.
- Existencia y destinación del inmueble: la DIAN señaló que, además de cumplir las condiciones relacionadas con la fecha de adquisición, al momento de la venta deben concurrir dos requisitos: que exista una edificación con características de casa o apartamento y que esté destinada a la habitación del contribuyente.
- Efectos de la demolición: aunque demoler una vivienda no implica necesariamente una nueva adquisición del inmueble, sí supone la desaparición de la edificación que permite acceder al tratamiento tributario especial. Por tanto, la antigüedad de la propiedad o la clasificación urbanística residencial del terreno no son suficientes para conservar el beneficio.
- Tratamiento de la utilidad: cuando el inmueble se vende como lote después de la demolición, la utilidad obtenida deberá determinarse conforme a las reglas generales del impuesto sobre la renta o de ganancias ocasionales, según corresponda, sin aplicar el beneficio del artículo 44.
Este pronunciamiento es relevante para los propietarios que contemplan demoler una vivienda antes de vender el terreno. La decisión puede modificar el tratamiento fiscal de la utilidad obtenida, por lo que resulta importante evaluar previamente sus consecuencias tributarias y verificar las condiciones del inmueble al momento de la venta.
DIAN aclara que la certificación posterior de la ANLA no impide acceder a la exclusión del IVA en importaciones
Mediante el Oficio 014270-1233 del 27 de julio de 2026, la DIAN acogió el criterio del Consejo de Estado, según el cual la expedición de la certificación de la Autoridad Nacional de Licencias Ambientales (ANLA) con posterioridad a la importación no impide acceder a la exclusión del IVA prevista en el literal i) del artículo 428 del Estatuto Tributario, siempre que el importador haya gestionado su solicitud de manera previa, completa y oportuna.
- Solicitud previa: el importador deberá demostrar que solicitó la certificación de manera completa y oportuna, cumpliendo los requisitos legales. La Sentencia 28739 del 16 de abril de 2026 señala que esta gestión debe realizarse con una antelación mínima de 75 días hábiles al arribo de la mercancía.
- Certificación posterior: la DIAN reconoce que este documento constituye una prueba calificada para acreditar el cumplimiento de los requisitos del beneficio. Por tanto, las demoras de la autoridad ambiental en su expedición no deben perjudicar al importador que actuó diligentemente.
- Alternativas para declarar la importación: el contribuyente podrá optar por declarar los bienes como excluidos del IVA y aportar posteriormente la certificación, asumiendo el riesgo de pagar el impuesto, intereses y sanciones si el beneficio no resulta procedente.
También podrá pagar inicialmente el IVA y, una vez obtenida la certificación, corregir la declaración dentro del término legal y solicitar la devolución correspondiente. Si la certificación se expide después del vencimiento de dicho término, perderá la posibilidad de aplicar el beneficio por esta vía.
Condiciones de procedencia: la exclusión no será aplicable cuando la certificación se solicite después de la importación o se incumplan los requisitos exigidos por la normativa.
Este pronunciamiento brinda mayor seguridad jurídica a los importadores que gestionan oportunamente sus certificaciones ambientales. Sin embargo, resulta fundamental iniciar el trámite con suficiente anticipación, conservar los soportes y evaluar los riesgos antes de definir el tratamiento del IVA en la declaración de importación.
Concluimos esta edición de nuestro Boletín SMARTAX agradeciéndoles por acompañarnos y confiar en nosotros durante estos 30 años de trayectoria. Seguimos comprometidos con brindar información actualizada y herramientas que contribuyan a una mejor toma de decisiones.
Los invitamos a seguirnos en nuestras redes sociales y a unirse a nuestro canal de WhatsApp para mantenerse informados sobre las principales novedades tributarias y legales, así como nuestros próximos eventos académicos.
¡Gracias por ser parte de nuestra historia y por seguir construyendo el futuro junto a nosotros!