Boletín SMARTAX | Septiembre 2026: Actualidad
tributaria y legal
En esta edición de septiembre compartimos algunas de las principales novedades tributarias y jurídicas recientes, con énfasis en decisiones de la Corte Constitucional, pronunciamientos de la DIAN y otras disposiciones de interés. Como siempre, buscamos presentar estos temas de manera clara y concreta, destacando sus efectos prácticos.
Gobierno declara emergencia económica, social y ecológica
por el sismo del 10 de agosto
Mediante el Decreto 1261 de 2026, el Gobierno Nacional declaró el Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública durante treinta (30) días calendario, como consecuencia de las afectaciones ocasionadas por el sismo del 10 de agosto de 2026.
El ámbito territorial inicialmente establecido por el Decreto 1261 de 2026 fue modificado mediante el Decreto 1348 del 31 de agosto de 2026. En virtud de esta modificación, fueron incluidos los departamentos de Caquetá y Santander y excluido el departamento de Putumayo. En consecuencia, la declaratoria comprende actualmente los departamentos de Antioquia, Bolívar, Caldas, Caquetá, Cauca, Chocó, Cundinamarca, Huila, Nariño, Norte de Santander, Quindío, Risaralda, Santander, Sucre, Tolima y Valle del Cauca.
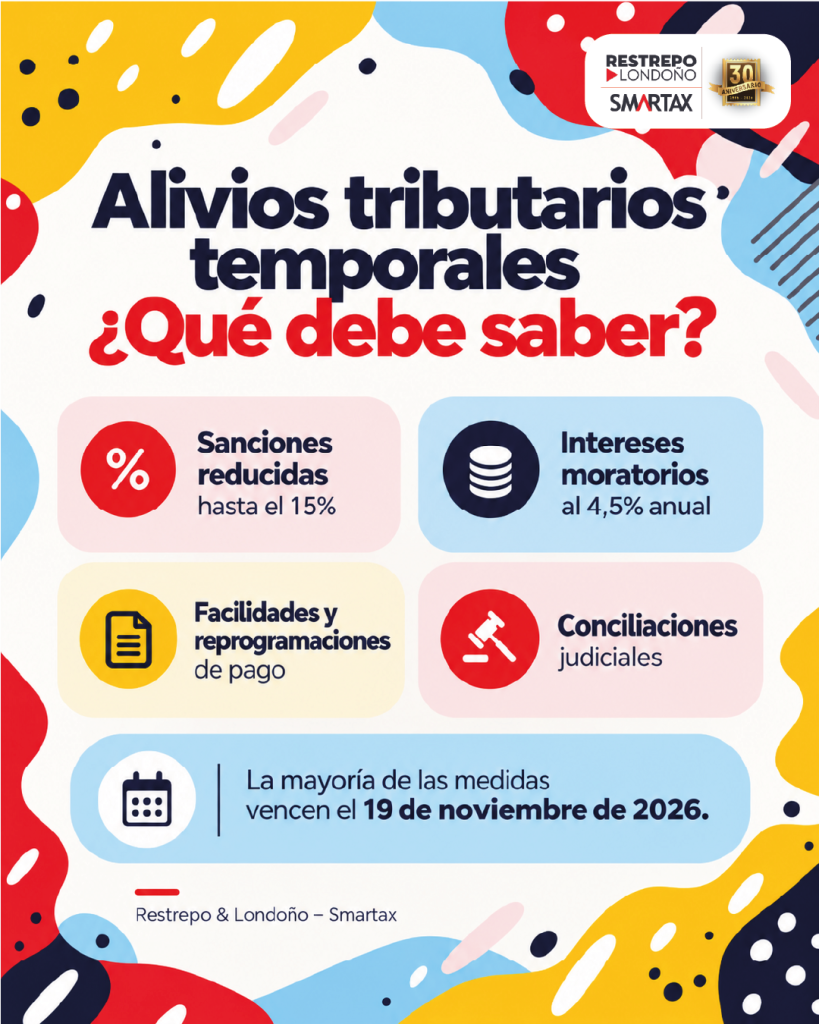
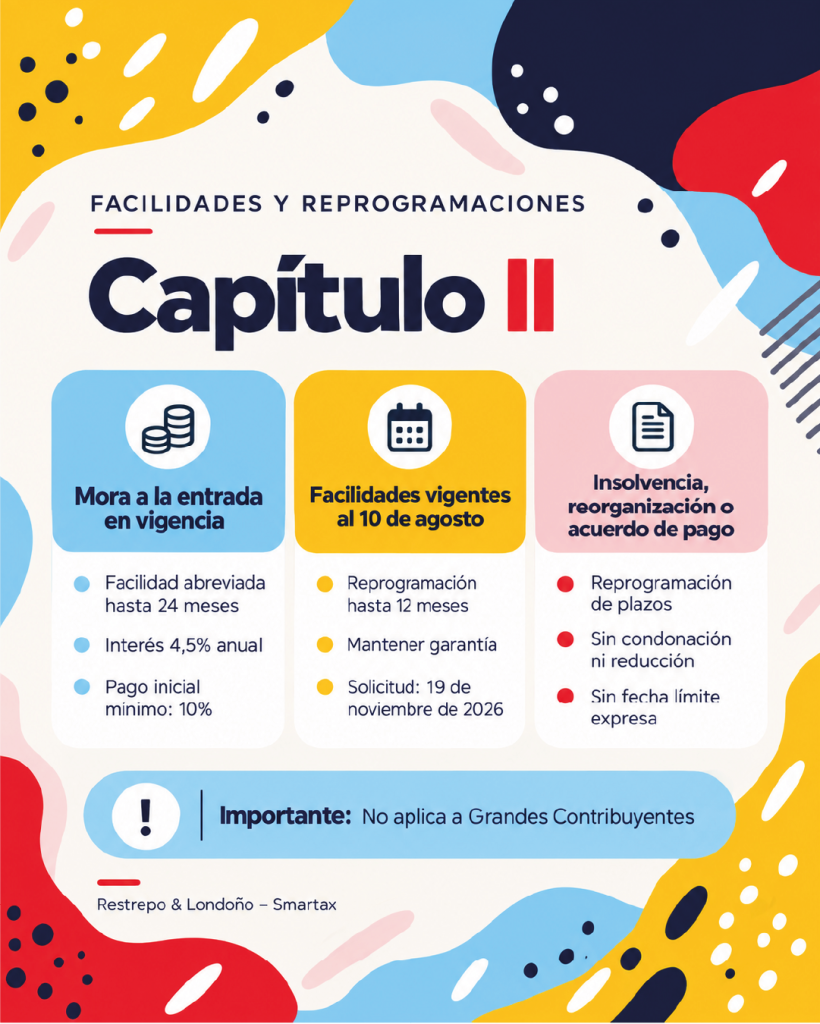
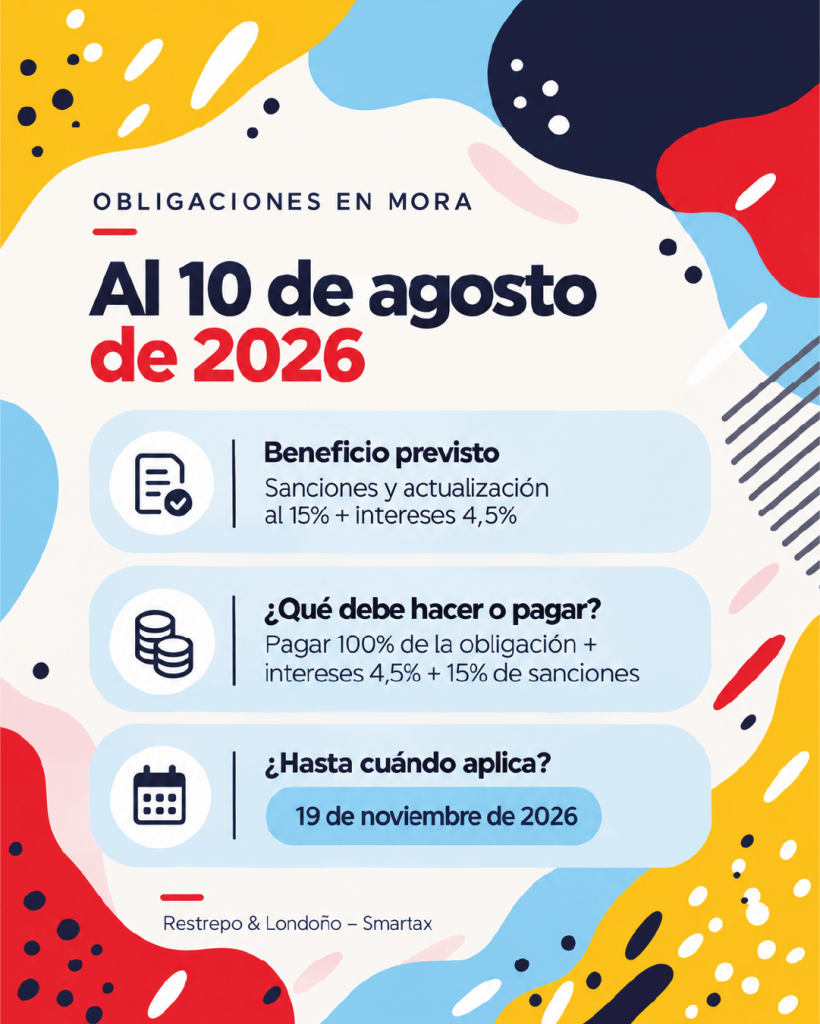
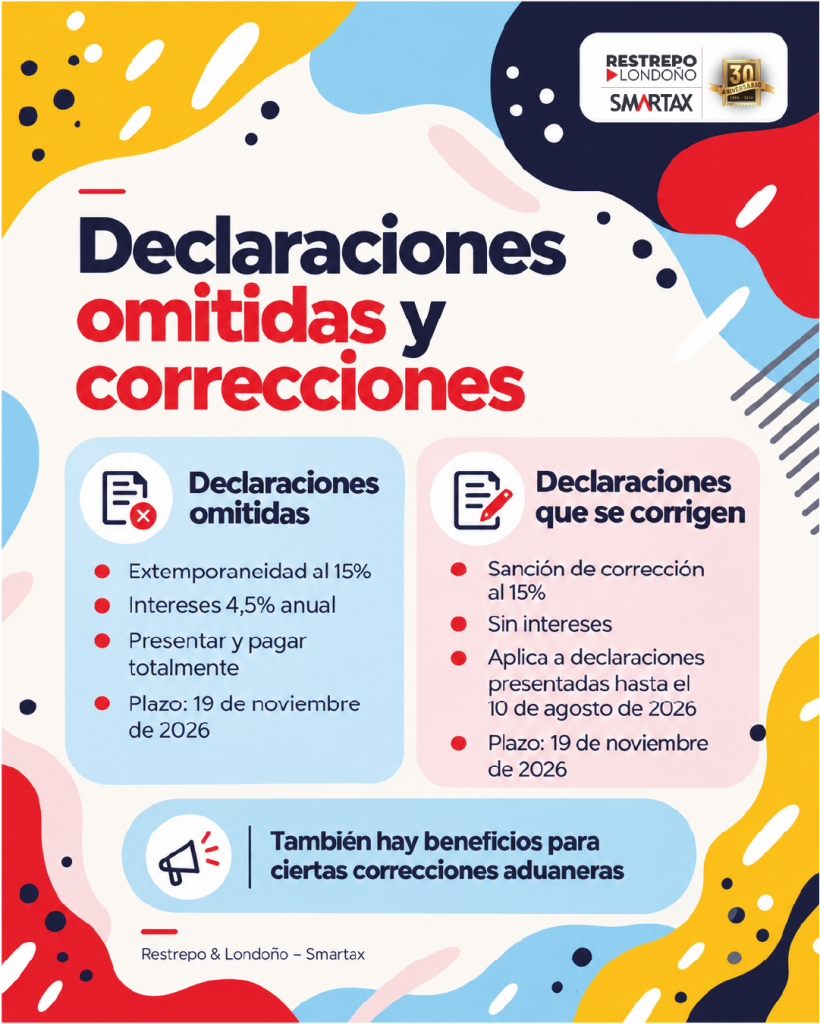
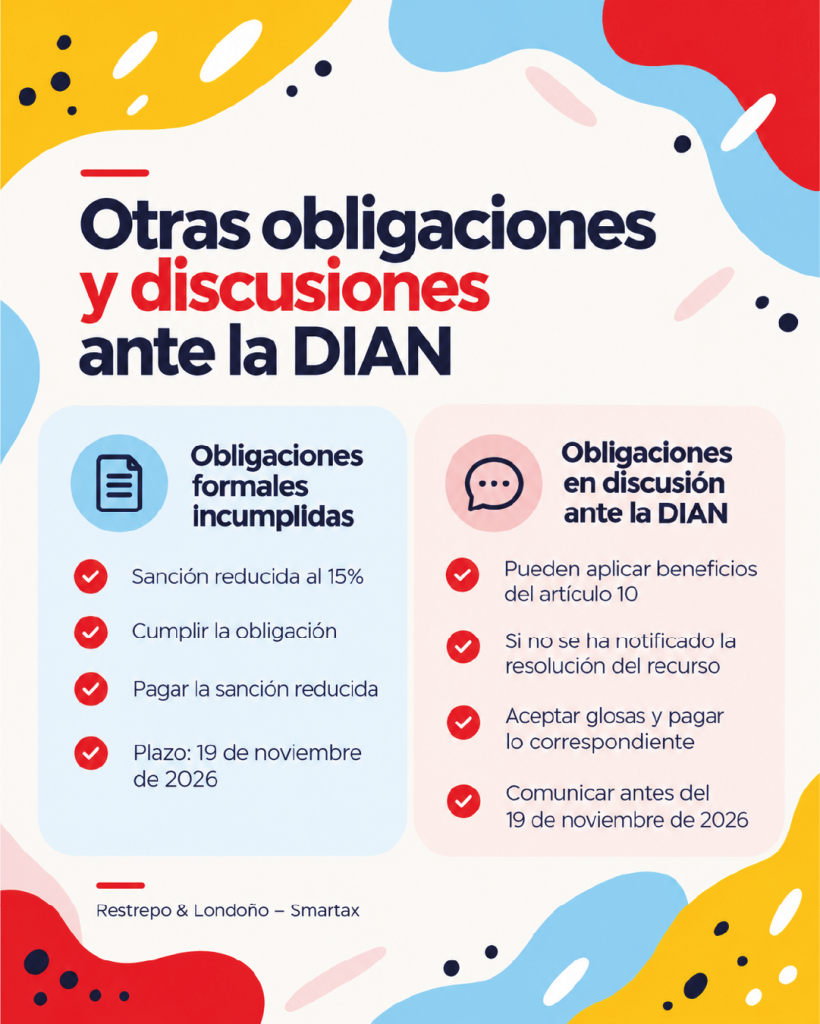
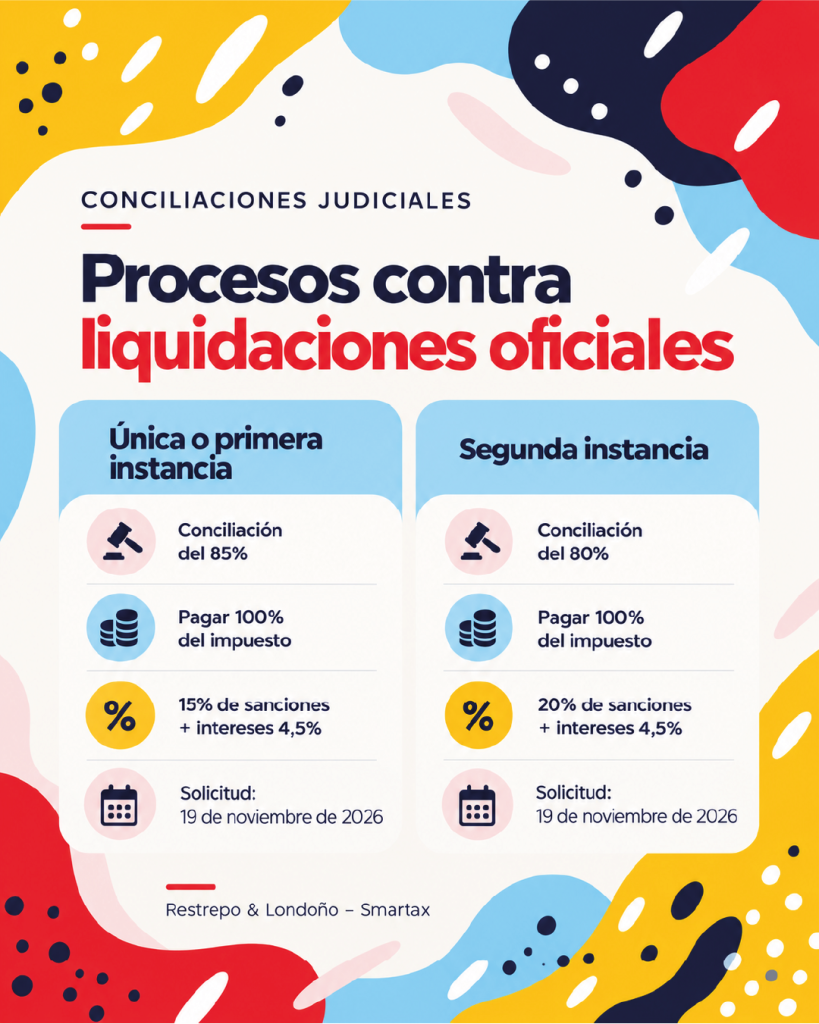
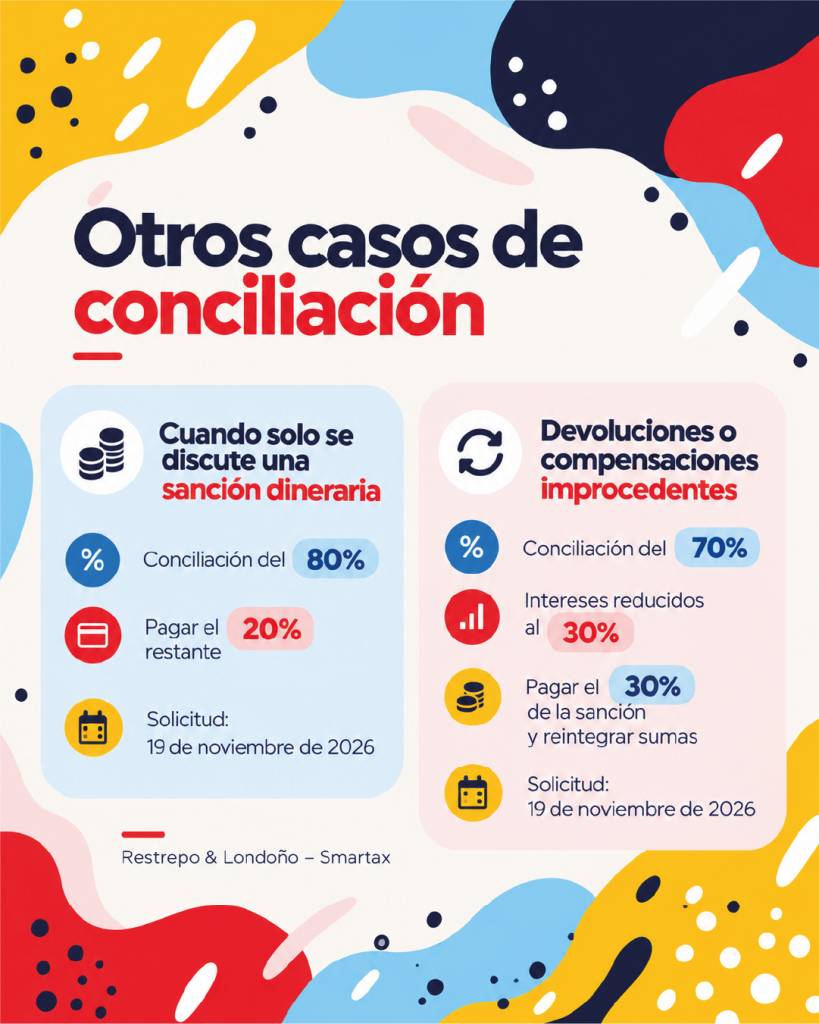
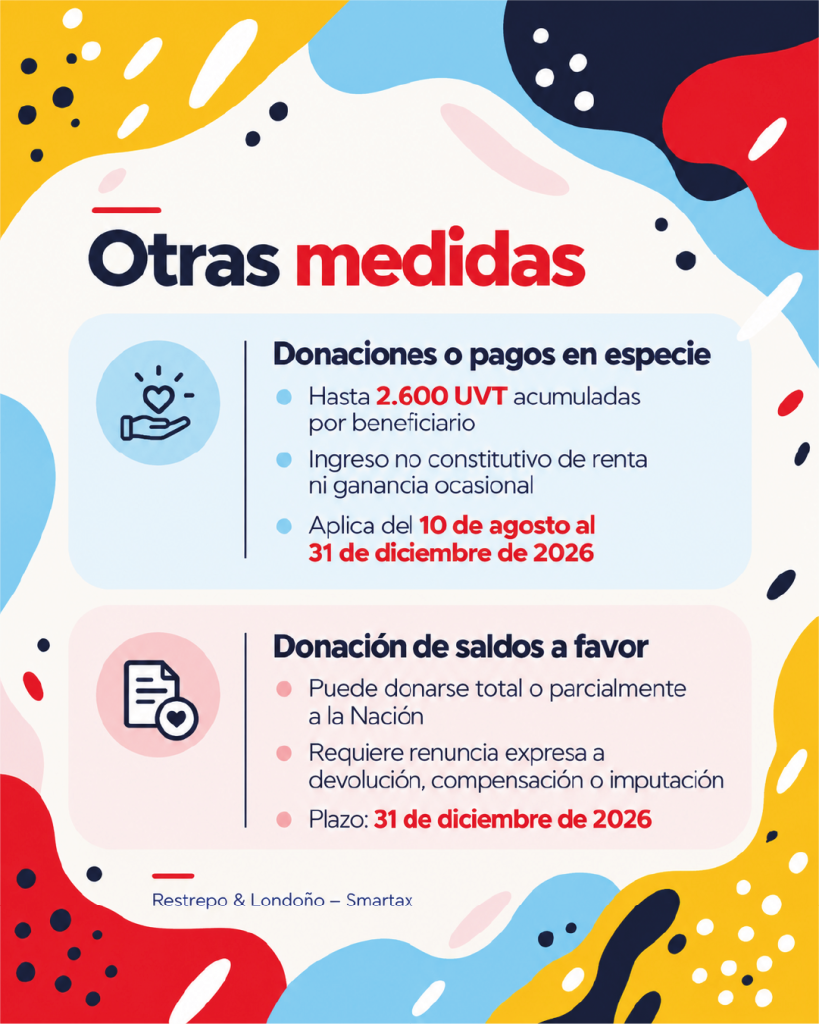
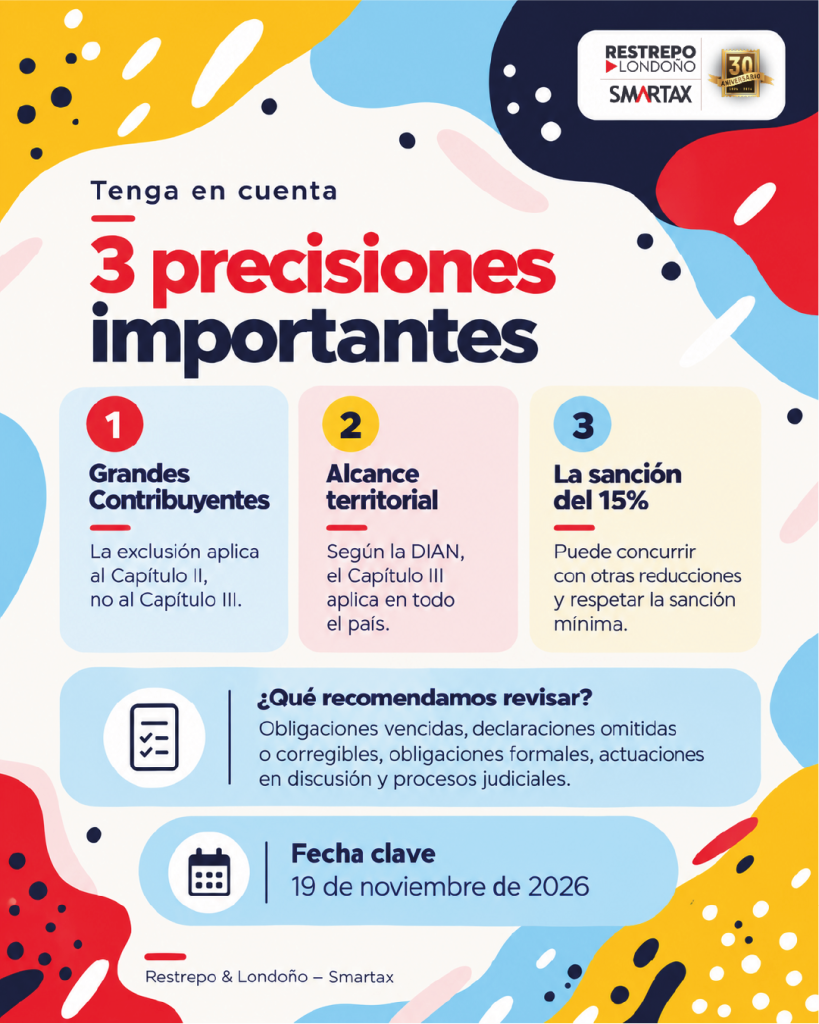
En desarrollo del Estado de Emergencia Económica, Social y Ecológica declarado, el Gobierno nacional expidió el Decreto 1419 de 2026, por medio del cual adoptó mecanismos de alivio que facilitan los pagos, las devoluciones y compensaciones, así como la reducción de sanciones e intereses moratorios derivados de obligaciones tributarias, aduaneras y cambiarias pendientes al 10 de agosto de 2026.
Los alivios y el ámbito de aplicación respecto de las obligaciones tributarias, aduaneras y cambiarías administradas por la DIAN, es el siguiente:
Nuevas medidas para proteger el empleo y los ingresos de los damnificados por el sismo del 10 de agosto de 2026
El Gobierno Nacional expidió el Decreto Legislativo 1417 del 17 de septiembre de 2026, que establece medidas extraordinarias y temporales para apoyar a empresas y trabajadores afectados por el sismo del 10 de agosto. Su propósito es evitar que la emergencia se traduzca en una mayor pérdida de empleos e ingresos.
¿Cuáles son las principales medidas?
- Apoyo a la nómina: Las micro y pequeñas empresas y las personas naturales empleadoras podrán recibir un aporte equivalente al 40 % de un salario mínimo de 2026 por cada trabajador damnificado elegible, hasta por seis ciclos mensuales. El beneficio está condicionado a que el vínculo laboral se mantenga y a que se cumplan los requisitos de cada postulación.
- Ayuda económica para cesantes: Los trabajadores dependientes e independientes damnificados que estén sin actividad remunerada ni fuente de ingreso podrán acceder, si cumplen las condiciones del Decreto, a una transferencia extraordinaria equivalente a 0,5 salarios mínimos de 2026, pagada en dos giros mensuales consecutivos.
- Cesantías durante la suspensión del contrato: Cuando la suspensión del contrato esté directamente relacionada con la emergencia y cuente con la autorización correspondiente, el trabajador damnificado podrá retirar voluntariamente parte de sus cesantías para compensar los salarios que dejará de percibir. El empleador no podrá imponer este retiro.
- Vacaciones con aviso de un día: Si la empresa o el trabajador resultaron directamente afectados por el sismo, podrán utilizarse vacaciones causadas, acumuladas o anticipadas con un aviso mínimo de un día calendario, preservando íntegramente el descanso remunerado.
- Suspensión temporal de actividades: Las solicitudes empresariales directamente relacionadas con afectaciones ocasionadas por el sismo tendrán un trámite administrativo abreviado, sin eliminar los requisitos legales, probatorios ni las garantías de debido proceso.
- Un punto clave: los beneficios no operan automáticamente. La condición de damnificado debe acreditarse por los mecanismos oficiales y cada medida exige requisitos específicos. En el apoyo a la nómina, además, la información podrá ser objeto de validación y fiscalización.
Para el tejido empresarial, el Decreto abre herramientas para aliviar parcialmente el costo de la nómina y preservar puestos de trabajo durante la recuperación. Para los trabajadores damnificados, incorpora alternativas temporales para proteger sus ingresos mientras se superan los efectos de la emergencia.
La recomendación es revisar cada caso antes de utilizar estas medidas, verificar la elegibilidad y conservar los soportes que acrediten el cumplimiento de los requisitos.
Corte Constitucional declara inexequible el decreto de emergencia económica expedido en diciembre de 2025
Mediante la Sentencia C-075 de 2026, la Corte Constitucional declaró inexequible el Decreto 1390 de 2025, mediante el cual el Gobierno Nacional había declarado el Estado de Emergencia Económica y Social en todo el territorio nacional.
La Corte concluyó que los hechos invocados por el Gobierno no cumplían las condiciones constitucionales para justificar un estado de excepción, particularmente porque no se acreditó su carácter extraordinario y sobreviniente.
Como consecuencia, desapareció el fundamento jurídico que habilitaba al Gobierno para expedir decretos legislativos extraordinarios al amparo de dicha emergencia.
La decisión reafirma que las facultades extraordinarias del Gobierno durante un estado de emergencia únicamente pueden ejercerse cuando se acrediten estrictamente los requisitos previstos en el artículo 215 de la Constitución.
Corte Constitucional deja sin efectos las medidas tributarias del Decreto 1474 de 2025
Mediante la Sentencia C-079 de 2026, la Corte Constitucional declaró inexequible el Decreto Legislativo 1474 de 2025, expedido durante la emergencia económica declarada en diciembre de 2025.
La Corte precisó que se mantienen los beneficios tributarios consolidados hasta el 28 de enero de 2026, incluidas las reducciones de sanciones e intereses y las conciliaciones previstas en los artículos 20 a 23, cuando se hubieran cumplido todos sus requisitos.
Los impuestos directos creados o modificados por el decreto no podrán ser declarados, liquidados ni cobrados y, si fueron pagados anticipadamente, deberán devolverse.
Asimismo, los impuestos indirectos efectivamente pagados deberán ser devueltos a quien demuestre haber soportado materialmente el pago.
Los contribuyentes deberán revisar si consolidaron beneficios durante la vigencia del decreto o si tienen valores susceptibles de devolución ante la DIAN.
Consejo de Estado aclara cómo realizar el cómputo del término de los cinco días de la notificación electrónica
Mediante la Sentencia 30519 del 6 de agosto de 2026, el Consejo de Estado precisó la forma de contabilizar los cinco días previstos en el artículo 566-1 del Estatuto Tributario para las notificaciones electrónicas.
La Sala estableció que el conteo de los cinco días debe iniciar desde el día hábil siguiente a la entrega del correo electrónico, y no desde el mismo día en que este es recibido.
En consecuencia, anuló el Oficio DIAN 912759 de 2022, que sostenía una interpretación diferente. Para el Consejo de Estado, incluir el día de entrega reduciría el plazo legal otorgado al contribuyente y afectaría sus garantías de defensa y contradicción.
La decisión garantiza que los contribuyentes dispongan de los cinco días completos antes de que comiencen a correr los términos para responder o impugnar el acto administrativo.
DIAN precisa el alcance de los alivios tributarios del
Decreto 240 de 2026
Mediante el Concepto 011055-887 de 2026, la DIAN aclaró cuándo podían aplicarse las reducciones transitorias de sanciones e intereses previstas en el Decreto Legislativo 240 de 2026.
El beneficio del artículo 3 solo cobijaba obligaciones exigibles y pendientes de pago, susceptibles de cobro coactivo. Por tanto, no aplicaba a glosas en discusión ni a obligaciones contenidas en actos administrativos que aún no estuvieran firmes o ejecutoriados.
Para obligaciones en discusión administrativa, el artículo 4 permitía corregir la declaración y aceptar totalmente las glosas, incluso si había vencido el término ordinario de corrección, siempre que no se hubiera notificado la resolución que resuelve el recurso de reconsideración y se cumplieran los requisitos del beneficio.
La DIAN también reiteró que estos alivios únicamente comprendían obligaciones administradas por esa entidad.
El concepto diferencia claramente el tratamiento aplicable según la obligación estuviera en mora o todavía en discusión administrativa.
DIAN aclara la retención aplicable a trabajadores extranjeros
Mediante el Concepto 011108-1129 de 2026, la DIAN precisó que la retención en la fuente de los trabajadores extranjeros debe determinarse según su condición de residencia fiscal al momento de cada pago o abono en cuenta.
Aunque el trabajador tenga un contrato laboral superior a 183 días y preste sus servicios en Colombia, no puede aplicarse anticipadamente la tabla del artículo 383 del Estatuto Tributario. Mientras no cumpla efectivamente los requisitos de residencia fiscal del artículo 10 ET, estará sometido a las reglas aplicables a no residentes.
Una vez adquirida la residencia fiscal, los pagos posteriores podrán someterse a la tabla del artículo 383 ET. Si el cambio ocurre durante el mismo año gravable, el trabajador deberá declarar renta e imputar las retenciones practicadas antes y después de adquirir dicha condición.
La duración prevista del contrato no permite anticipar la residencia fiscal: esta debe verificarse efectivamente para determinar la retención aplicable.
DIAN aclara cuándo los consorcios deben
firmar sus declaraciones con contador
Mediante el Concepto 100202208-1494 de 2026, la DIAN precisó que los consorcios, uniones temporales y demás contratos de colaboración empresarial del artículo 18 del Estatuto Tributario no están obligados, por regla general, a llevar contabilidad.
Por esta razón, cuando sean responsables de IVA o agentes de retención, no se les exige la firma de contador público en sus declaraciones únicamente por superar los topes previstos en los artículos 602 y 606 del Estatuto Tributario.
La situación cambia si las partes acuerdan voluntariamente que el contrato lleve contabilidad. En ese caso, deberán cumplir las obligaciones correspondientes y la firma del contador será exigible cuando se configuren los presupuestos legales.
La DIAN reconsideró su doctrina anterior y confirmó que la obligación de firma depende, en estos casos, de que el contrato haya optado por llevar contabilidad.
DIAN prorroga suspensión de términos en
cuatro seccionales
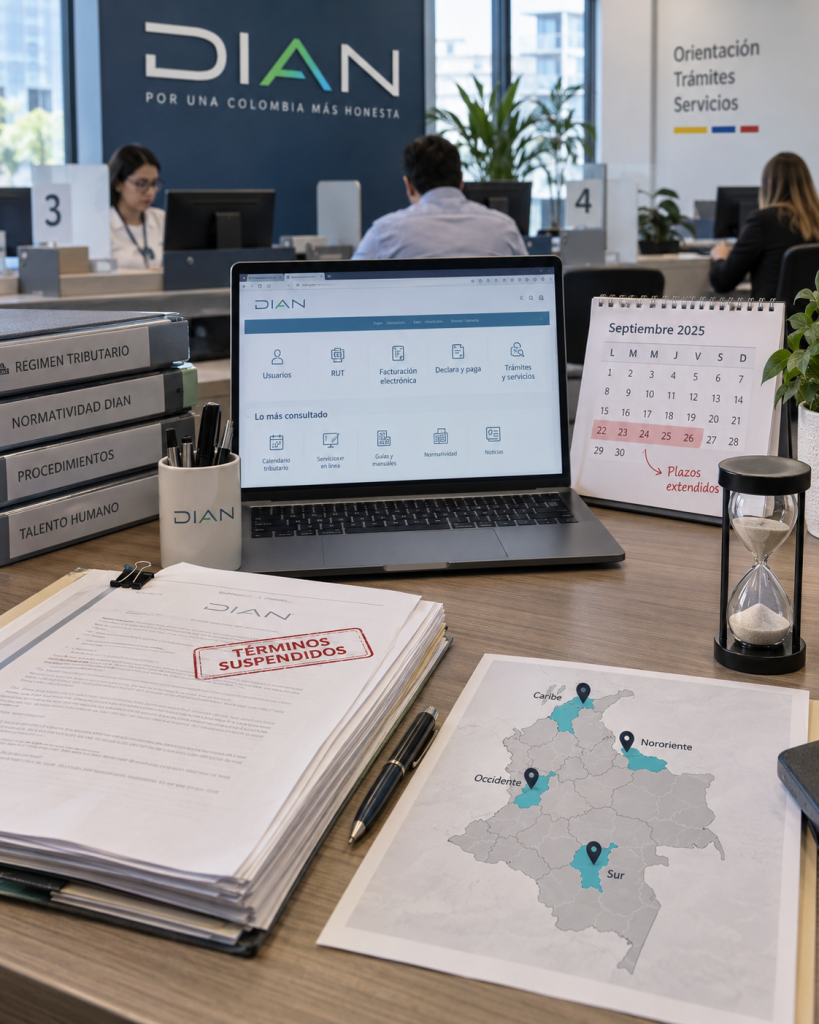
Mediante la Resolución 012660 de 2026, la DIAN suspende desde el 26 de agosto de 2026 y hasta el 11 de septiembre de 2026 los términos de los procesos y actuaciones administrativas en materia tributaria, aduanera y cambiaria en las Direcciones Seccionales de Impuestos y Aduanas de Pereira, Buenaventura y Tuluá y Manizales, debido a las afectaciones ocasionadas por el sismo del 10 de agosto.
Los términos se reanudarán el 14 de septiembre. Durante este período no correrán los plazos relacionados con trámites, requerimientos, respuestas, solicitudes o recursos ante la DIAN.
La medida no modifica, por regla general, los vencimientos para presentar declaraciones o pagar impuestos.
Los contribuyentes con actuaciones ante estas cuatro seccionales deberán tener en cuenta la ampliación de la suspensión para el cómputo de sus términos.
DIAN precisa requisitos para deducir intereses de préstamos con matrices extranjeras
Mediante el Oficio 013006-1255 de 2026, la DIAN aclaró que la deducibilidad de los intereses derivados de préstamos otorgados por matrices extranjeras debe analizarse según las condiciones particulares de cada operación.
La procedencia de la deducción dependerá, entre otros factores, de la destinación demostrada de los recursos, su relación con la actividad productora de renta y la naturaleza de los ingresos a los cuales se impute el gasto.
Cuando concurran ingresos gravados, no constitutivos de renta o rentas exentas, deberá aplicarse correctamente el artículo 177-1 del Estatuto Tributario y conservarse el soporte que permita demostrar dicha imputación.
Además, deberán observarse las reglas sobre gastos en el exterior, retención en la fuente, subcapitalización, deudas con matrices extranjeras y precios de transferencia.
La DIAN reiteró que estos intereses no son automáticamente deducibles: su procedencia exige revisar integralmente la operación y acreditar el cumplimiento de las limitaciones tributarias aplicables.
DIAN cambia su posición sobre la retención en servicios sometidos a AIU
Mediante el Concepto 100202208-1587 del 30 de agosto de 2026, la DIAN reconsideró la posición adoptada en los conceptos 005224-477 del 6 de abril de 2026 y 010208-907 del 9 de junio de 2026. En este nuevo pronunciamiento concluyó que la retención debe practicarse sobre el componente correspondiente a Administración, Imprevistos y Utilidad – AIU y no sobre el valor total del pago o abono en cuenta.
La Administración Tributaria reconoció que existía una incompatibilidad entre el artículo 462-1 del Estatuto Tributario y el artículo 1.2.4.4.10 del Decreto 1625 de 2016, por lo que, en aplicación del principio de jerarquía normativa, determinó que debe prevalecer la disposición legal, la cual establece expresamente la aplicación de la base especial del AIU para efectos de la retención en la fuente a título del impuesto sobre la renta.
En consecuencia:
La cuantía mínima de 2 UVT se verifica sobre el valor total del pago o abono en cuenta. Superado ese umbral, la tarifa de retención se aplica únicamente sobre el AIU, que no puede ser inferior al 10 % del valor del contrato.
El criterio también aplica, bajo las condiciones legales, a servicios integrales de aseo y cafetería y a empresas de servicios temporales.
Gracias por acompañarnos en esta nueva edición del Boletín SMARTAX.
Seguiremos atentos a las novedades tributarias y legales que puedan impactar a empresas y contribuyentes, para compartirlas de manera clara y oportuna.
Lo invitamos a seguirnos en nuestras plataformas digitales y a unirse a nuestro canal de WhatsApp para mantenerse actualizado con nuestros contenidos, análisis y próximos espacios académicos.